.png)
দ্রুত সেবা ও আস্থাই হবে ভবিষ্যতের করপোরেট ব্যাংকিংয়ের শক্তি
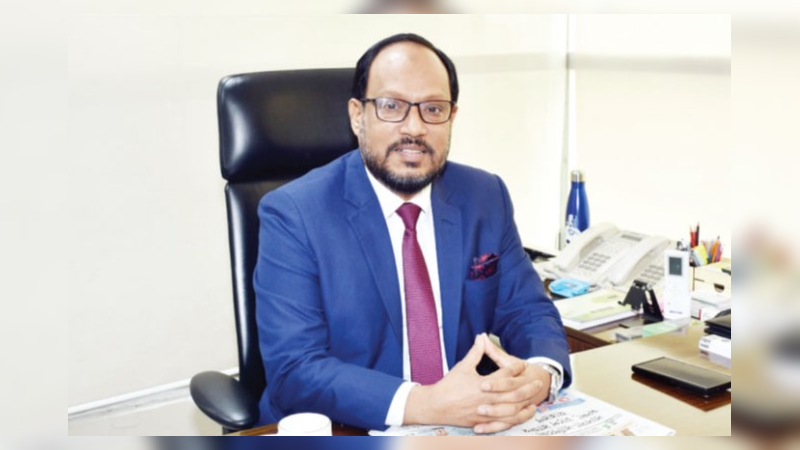
মো. জাকির আনাম
বাংলাদেশের ব্যবসা-বাণিজ্যের পরিধি বাড়ার সঙ্গে সঙ্গে করপোরেট ব্যাংকিংয়ের ধরনেও পরিবর্তন আসছে। এখন ব্যবসায়ীরা শুধু ঋণ বা অর্থায়ন চান না; তারা চান দ্রুত সেবা, সহজ লেনদেন, ব্যবসার প্রয়োজন অনুযায়ী আর্থিক পরামর্শ এবং দীর্ঘ মেয়াদে একজন নির্ভরযোগ্য ব্যাংকিং অংশীদার। একই সঙ্গে প্রযুক্তির ব্যবহার বাড়ায় করপোরেট ব্যাংকিংয়ে সিদ্ধান্ত গ্রহণ, গ্রাহকসেবা ও ঝুঁকি ব্যবস্থাপনাতেও পরিবর্তন আসছে। এ পরিস্থিতিতে করপোরেট ব্যাংকিংয়ের বর্তমান অবস্থা, অর্থায়নের প্রবণতা, ঝুঁকি ব্যবস্থাপনা, গ্রাহকের চাহিদা এবং ভবিষ্যৎ সম্ভাবনা নিয়ে কথা বলেছেন এনসিসি ব্যাংকের অতিরিক্ত ব্যবস্থাপনা পরিচালক মো. জাকির আনাম। সাক্ষাৎকার নিয়েছেন রামিসা রহমান
শেয়ার বিজ: বর্তমানে করপোরেট গ্রাহকদের সবচেয়ে বড় আর্থিক চ্যালেঞ্জ কোন জায়গায় বলে মনে করেন?
মো. জাকির আনাম: ধন্যবাদ আপনার চমৎকার ও ইনসাইটফুল প্রশ্নের জন্য। বর্তমানে ব্যবসায়ীদের জন্য সবচেয়ে বড় চ্যালেঞ্জগুলোর একটি হলো ব্যবসার খরচ ও নগদ অর্থপ্রবাহের মধ্যে ভারসাম্য রাখা। কাঁচামালের দাম, আমদানি ব্যয়, বৈদেশিক মুদ্রার বাজার, সুদের হারসহ বিভিন্ন বিষয় ব্যবসার ওপর প্রভাব ফেলে। ফলে একটি প্রতিষ্ঠান লাভজনক হলেও নির্দিষ্ট সময়ে নগদ অর্থের সংকটে পড়তে পারে। এখানে ব্যাংকের ভূমিকা গুরুত্বপূর্ণ। শুধু ঋণ দেওয়াই যথেষ্ট নয়; গ্রাহকের ব্যবসার প্রকৃতি ও নগদ অর্থপ্রবাহ বুঝে প্রয়োজন অনুযায়ী আর্থিক সমাধান দিতে হবে। ব্যাংক ও গ্রাহকের মধ্যে নিয়মিত যোগাযোগ থাকলে অনেক ঝুঁকি আগেই চিহ্নিত করে তদনুযায়ী প্রয়োজনীয় ব্যবস্থা গ্রহণ করা সম্ভব।
শেয়ার বিজ: ব্যবসায়ীরা দ্রুত ঋণ চান, আবার ব্যাংককে ঝুঁকিও নিয়ন্ত্রণ করতে হয়। এই দুইয়ের মধ্যে ভারসাম্য কীভাবে করা যায়?
মো. জাকির আনাম: এটি আসলে আমাদের ব্যাংক খাতের সবচেয়ে সংবেদনশীল এবং কঠিন ভারসাম্য রক্ষার খেলা (Balancing Act)। একদিকে ব্যবসায়ীদের দ্রুত ঋণের প্রয়োজন, যাতে ব্যবসার সুযোগ হাতছাড়া না হয়; অন্যদিকে জনগণের আমানতের নিরাপত্তা ও ব্যাংকের আর্থিক স্বাস্থ্য সুরক্ষায় আমাদের কঠোরভাবে ঝুঁকি নিয়ন্ত্রণ করতে হয়। দ্রুত সিদ্ধান্ত নেওয়া অবশ্যই প্রয়োজন। তবে প্রক্রিয়ার গতি বাড়ানো মানেই নিয়মের শিথিলতা নয়, বরং ব্যাংকের অভ্যন্তরীণ প্রক্রিয়াকে এমনভাবে সাজাতে হবে, যাতে প্রয়োজনীয় তথ্য দ্রুত পাওয়া যায় এবং সেই তথ্যের ভিত্তিতে দ্রুত সিদ্ধান্ত নেওয়া যায়। এ ক্ষেত্রে প্রযুক্তি গুরুত্বপূর্ণ ভূমিকা রাখতে পারে। গ্রাহকের ব্যবসা, লেনদেন ও আর্থিক সক্ষমতা সম্পর্কে পর্যাপ্ত তথ্য থাকলে সিদ্ধান্ত নেওয়ার সময় কমানো সম্ভব। একই সঙ্গে দক্ষ জনবল ও কার্যকর ঝুঁকি ব্যবস্থাপনাও প্রয়োজন। আমার মনে হয়, ভবিষ্যতের করপোরেট ব্যাংকিংয়ে প্রতিযোগিতার একটি বড় জায়গা হবে—কে সবচেয়ে দ্রুত, কিন্তু একই সঙ্গে সবচেয়ে দায়িত্বশীলভাবে সেবা দিতে পারে।
শেয়ার বিজ: শুধু জামানত দেখে ঋণ দেওয়ার পরিবর্তে ব্যবসার সক্ষমতা ও নগদ অর্থপ্রবাহকে কতটা গুরুত্ব দেওয়া উচিত?
মো. জাকির আনাম: ঋণ দেওয়ার ক্ষেত্রে জামানত গুরুত্বপূর্ণ, কিন্তু এটিই একমাত্র বিষয় হওয়া উচিত নয়। একটি ব্যবসা কীভাবে আয় করছে, তার নগদ অর্থপ্রবাহ কেমন, ব্যবসার ভবিষ্যৎ সম্ভাবনা কী এবং ঋণ পরিশোধের সক্ষমতা ও সদিচ্ছা কতটুকু আছে—এসব বিষয়ও সমানভাবে গুরুত্বপূর্ণ।
একজন ব্যবসায়ীর পর্যাপ্ত সম্পদ থাকতে পারে, কিন্তু ব্যবসা থেকে যদি পর্যাপ্ত নগদ অর্থপ্রবাহ না আসে কিংবা গ্রাহকের ঋণ পরিশোধের সদিচ্ছা না থাকে, তাহলে ঋণ পরিশোধে সমস্যা হতে পারে। আবার এমন ব্যবসাও আছে, যাদের ব্যবসায়িক মডেল ও নগদ অর্থপ্রবাহ শক্তিশালী, কিন্তু জামানতের পরিমাণ তুলনামূলক কম—সে ক্ষেত্রে ব্যবসার সক্ষমতা (Business Viability) এবং নগদ অর্থপ্রবাহকে (Cash Flow) বেশি গুরুত্ব দেওয়া উচিত এবং আমরা সেটাই করার চেষ্টা করছি। তবে হ্যাঁ, বাংলাদেশের প্রেক্ষাপটে ব্যাংকের সুরক্ষার জন্য আমরা এখনো জামানত বা সিকিউরিটি রাখি। কিন্তু ঋণ পাওয়ার প্রধান যোগ্যতা বা চালিকাশক্তি এখন আর জামানত নয়, বরং ব্যবসার টেকসই সম্ভাবনা এবং স্বচ্ছ আর্থিক প্রতিবেদন।
শেয়ার বিজ: সুদের হার, ডলারের বাজার ও আমদানি ব্যয়ের পরিবর্তন করপোরেট ব্যাংকিংয়ে কী ধরনের প্রভাব ফেলছে?
মো. জাকির আনাম: সুদের হার, ডলারের অস্থির বাজার এবং আমদানি ব্যয়ের বর্তমান ওঠানামা আমাদের করপোরেট ব্যাংক খাতের ওপর এক ধরনের ত্রিমাত্রিক বা ট্রিপল হোয়ামি (Triple Whammy) প্রভাব ফেলছে। এসব বিষয় ব্যবসার ওপর সরাসরি প্রভাব ফেলে। বিশেষ করে আমদানিনির্ভর ব্যবসার ক্ষেত্রে বৈদেশিক মুদ্রার বাজারের পরিবর্তন ব্যয় বাড়াতে পারে। আবার সুদের হার বাড়লে ব্যবসার অর্থায়ন ব্যয়ও বেড়ে যায়। এ কারণে ব্যাংকের জন্য শুধু অর্থায়ন করাই যথেষ্ট নয়। গ্রাহকের ব্যবসায়িক বাস্তবতা বুঝে তাকে উপযুক্ত পরামর্শ ও আর্থিক সমাধান দেওয়াও গুরুত্বপূর্ণ। একটি ব্যবসা যেন তার অর্থায়নকে কার্যকরভাবে ব্যবহার করতে পারে, সেটি নিশ্চিত করাও ব্যাংকারের দায়িত্বের অংশ।
শেয়ার বিজ: বর্তমান অর্থনৈতিক পরিস্থিতিতে কোন খাতগুলোয় অর্থায়নের সম্ভাবনা বেশি দেখছেন?
মো. জাকির আনাম: বর্তমান সামষ্টিক অর্থনৈতিক চাপ এবং নীতিগত পরিবর্তনের এই সময়ে করপোরেট ব্যাংকিংয়ে অর্থায়নের জন্য আমরা ঢালাওভাবে সব খাতে না গিয়ে অত্যন্ত কৌশলগত এবং বেছে বেছে (Selective Financing) এগোচ্ছি। যেসব খাত দেশের অর্থনৈতিক কর্মকাণ্ড ও কর্মসংস্থানের সঙ্গে সরাসরি যুক্ত, সেসব খাতে দীর্ঘমেয়াদি সম্ভাবনা রয়েছে। তবে কোনো একটি খাতকে শুধু সম্ভাবনাময় হিসেবে দেখলেই হবে না। প্রতিটি প্রতিষ্ঠানের ব্যবসায়িক মডেল, ব্যবস্থাপনা, আর্থিক সক্ষমতা এবং ভবিষ্যৎ পরিকল্পনা আলাদাভাবে মূল্যায়ন করতে হবে। মূলত যেসব খাত আমদানিবিকল্প পণ্য তৈরি করে ডলার সাশ্রয় করছে কিংবা রপ্তানি বাড়িয়ে ডলার আয় করছে, বর্তমান অর্থনৈতিক বাস্তবতায় ব্যাংকার হিসেবে আমাদের চোখ এখন সেই খাতগুলোর দিকেই।
শেয়ার বিজ: করপোরেট ব্যাংকিংয়ে খেলাপি ঋণ কমাতে ব্যাংকের অভ্যন্তরীণ ব্যবস্থাপনায় কী ধরনের পরিবর্তন প্রয়োজন?
মো. জাকির আনাম: করপোরেট ব্যাংকিংয়ে খেলাপি ঋণ (NPL) কমিয়ে আনা বর্তমান সময়ে আমাদের সবচেয়ে বড় প্রাতিষ্ঠানিক লড়াই। খেলাপি ঋণ কমানোর জন্য ঋণ দেওয়ার আগের যাচাই যেমন গুরুত্বপূর্ণ, ঋণ দেওয়ার পর নিয়মিত পর্যবেক্ষণও ততটাই গুরুত্বপূর্ণ। কোনো গ্রাহকের ব্যবসায় সমস্যা দেখা দিলে সেটি অনেক সময় আগে থেকেই কিছু লক্ষণের মাধ্যমে বোঝা যায়। তাই গ্রাহকের ব্যবসার অবস্থা, নগদ অর্থপ্রবাহ ও ঋণ পরিশোধের সক্ষমতা নিয়মিত পর্যবেক্ষণ করা দরকার। সমস্যা তৈরি হওয়ার পর ব্যবস্থা নেওয়ার চেয়ে আগে থেকে ঝুঁকি চিহ্নিত করে তদনুযায়ী ব্যবস্থা গ্রহণ করা অনেক বেশি কার্যকর। একই সঙ্গে ঋণ অনুমোদনের ক্ষেত্রে স্বচ্ছতা, যথাযথ যাচাই এবং দায়িত্বশীল সিদ্ধান্ত গ্রহণ নিশ্চিত করতে হবে।
শেয়ার বিজ: কোনো বড় প্রতিষ্ঠানের ঋণ সমস্যায় পড়লে সেটি শুধু একটি ব্যাংক নয়, পুরো আর্থিক ব্যবস্থার ওপর প্রভাব ফেলতে পারে। এ ধরনের ঝুঁকি কীভাবে কমানো সম্ভব?
মো. জাকির আনাম: এটি অত্যন্ত দূরদর্শী এবং একটি সামষ্টিক-অর্থনৈতিক (Macroeconomic) প্রশ্ন। ব্যাংকিংয়ের ভাষায় একে আমরা সিস্টেমিক রিস্ক (Systemic Risk) বা পুরো আর্থিক ব্যবস্থার চেইন-রিঅ্যাকশন ঝুঁকি বলি। বড় কোনো করপোরেট গ্রুপ দেউলিয়া হলে বা ঋণ পরিশোধে ব্যর্থ হলে তা কেবল একটি ব্যাংককে আঘাত করে না; বরং আন্তঃব্যাংক মানি মার্কেট, সরবরাহকারী প্রতিষ্ঠান এবং সামগ্রিকভাবে জনমনে আস্থার সংকট তৈরি করে পুরো অর্থনীতিকে ঝুঁকিতে ফেলে দিতে পারে।
এখানে ঝুঁকি ব্যবস্থাপনাই সবচেয়ে গুরুত্বপূর্ণ। কোনো একটি প্রতিষ্ঠান বা খাতের ওপর অতিরিক্ত নির্ভরশীলতা তৈরি করা ঠিক নয়। ব্যাংকের ঋণ পোর্টফোলিওতে বৈচিত্র্য থাকা প্রয়োজন। একই সঙ্গে বড় গ্রাহকের ক্ষেত্রেও নিয়মিতভাবে ব্যবসার অবস্থা মূল্যায়ন করতে হবে। শুধু প্রতিষ্ঠানের অতীত সাফল্য দেখে ভবিষ্যতের সিদ্ধান্ত নেওয়া উচিত নয়। ব্যবসার বর্তমান পরিস্থিতি ও ভবিষ্যৎ সম্ভাবনাও বিবেচনায় নিতে হবে। ব্যাংকের জন্য সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো—ঋণ দেওয়ার পাশাপাশি সেই ঋণের ঝুঁকিও যথাযথভাবে ব্যবস্থাপনা করা।
শেয়ার বিজ: করপোরেট গ্রাহকদের মধ্যে এখন কী ধরনের সেবার চাহিদা বেশি দেখছেন?
মো. জাকির আনাম: করপোরেট গ্রাহকদের চাহিদায় এখন এক বিশাল ডিজিটাল ও কৌশলগত রূপান্তর এসেছে। প্রথাগত ব্যাংকিং বা শুধু ঋণ নেওয়ার দিন ফুরিয়ে আসছে। এখন করপোরেট গ্রাহকরা শুধু ঋণ চান না। তারা চান দ্রুত লেনদেন, বৈদেশিক বাণিজ্যসংক্রান্ত সেবা, নগদ অর্থ ব্যবস্থাপনা, ডিজিটাল ব্যাংকিং সুবিধা এবং ব্যবসার প্রয়োজন অনুযায়ী বিভিন্ন আর্থিক সমাধান। অর্থাৎ, একজন গ্রাহক এখন ব্যাংকের কাছ থেকে একটি পূর্ণাঙ্গ সেবা প্রত্যাশা করেন। সংক্ষেপে বলতে গেলে, করপোরেট গ্রাহকরা এখন ব্যাংকের কাছ থেকে ‘ওয়ান-স্টপ ডিজিটাল ইকোসিস্টেম’ চান, যা তাদের ব্যবসার গতি বাড়াবে এবং ঝুঁকি কমাবে। এই পরিবর্তিত চাহিদার সঙ্গে ব্যাংকগুলোকেও নিজেদের সেবা ও দক্ষতা উন্নত করতে হবে।
শেয়ার বিজ: করপোরেট ব্যাংকিংয়ে প্রযুক্তির ব্যবহার বাড়ছে। এতে ব্যাংক ও গ্রাহকের সম্পর্কের ক্ষেত্রে কী ধরনের পরিবর্তন আসছে বলে আপনি মনে করেন?
মো. জাকির আনাম: প্রযুক্তি করপোরেট ব্যাংকিংকে অনেক বেশি দ্রুত, সহজ ও তথ্যনির্ভর করে তুলছে। আগে যেখানে সম্পর্ক তৈরি হতো সরাসরি দেখা-সাক্ষাৎ, চা-চক্র আর দীর্ঘ কাগজের ফাইলের আদান-প্রদানের মাধ্যমে, এখন সেই সম্পর্ক রূপান্তরিত হচ্ছে একটি ডেটা-চালিত, কৌশলগত এবং রিয়েল-টাইম পার্টনারশিপে। তবে প্রযুক্তি ব্যাংকার-গ্রাহকের সম্পর্কের বিকল্প নয়। বরং এটি সেই সম্পর্ককে আরও শক্তিশালী করার একটি মাধ্যম। একজন গ্রাহকের ব্যবসা, প্রয়োজন ও ভবিষ্যৎ পরিকল্পনা বুঝতে একজন দক্ষ ব্যাংকারের ভূমিকা এখনো অত্যন্ত গুরুত্বপূর্ণ। প্রযুক্তি কাজের গতি বাড়াবে, আর ব্যাংকার সেই তথ্য ব্যবহার করে গ্রাহককে আরও ভালো আর্থিক পরামর্শ দেবেন—ভবিষ্যতের ব্যাংকিংয়ে এই সমন্বয়টাই গুরুত্বপূর্ণ।
শেয়ার বিজ: আগামী দিনে করপোরেট ব্যাংকিংয়ে প্রতিযোগিতা কি সুদের হারকে কেন্দ্র করে থাকবে, নাকি সেবার মান ও দ্রুত সিদ্ধান্তই বড় বিষয় হয়ে উঠবে?
মো. জাকির আনাম: সুদের হার অবশ্যই গুরুত্বপূর্ণ। তবে শুধু সুদের হার দিয়ে একজন গ্রাহক দীর্ঘ মেয়াদে একটি ব্যাংকের সঙ্গে সম্পর্ক রাখবেন—এমনটি মনে করি না। সেবার গতি, ব্যাংকের সিদ্ধান্ত গ্রহণের সক্ষমতা, প্রযুক্তিগত সুবিধা, ব্যাংকারের দক্ষতা এবং গ্রাহকের প্রয়োজন বোঝার ক্ষমতা দিন দিন আরও গুরুত্বপূর্ণ হয়ে উঠবে।
সংক্ষেপে বলতে গেলে, সুদের হার ব্যাংকিংয়ের একটি মৌলিক উপাদান হিসেবে থাকবে। তবে আগামী দিনের প্রতিযোগিতায় সেই ব্যাংক এগিয়ে থাকবে, যা প্রযুক্তির সর্বোচ্চ ব্যবহার করে দ্রুত এবং নির্ভুল সিদ্ধান্ত নিতে পারবে, ব্যবসার বাস্তবতা বুঝবে এবং গ্রাহককে বিশ্বমানের নিরবচ্ছিন্ন সেবা দিতে পারবে। তাই ভবিষ্যতে শুধু মূল্য নয়, সামগ্রিক সেবার মানই প্রতিযোগিতার বড় জায়গা হবে।
শেয়ার বিজ: কৃত্রিম বুদ্ধিমত্তা ও তথ্য বিশ্লেষণের ব্যবহার বাড়লে করপোরেট ঋণের সিদ্ধান্ত গ্রহণে কী ধরনের পরিবর্তন আসতে পারে?
মো. জাকির আনাম: আগামী দিনে করপোরেট ঋণের সিদ্ধান্ত আর কোনো ‘অনুমান বা ব্যক্তিগত সম্পর্কের’ ওপর ভিত্তি করে হবে না; এটি হবে সম্পূর্ণ ‘তথ্যচালিত এবং বিজ্ঞানসম্মত’ একটি প্রক্রিয়া। কৃত্রিম বুদ্ধিমত্তা ও তথ্য বিশ্লেষণ ব্যাংককে বিপুল পরিমাণ তথ্য দ্রুত বিশ্লেষণ করতে সহায়তা করবে এবং এর মাধ্যমে গ্রাহকের আর্থিক আচরণ, লেনদেনের ধরন এবং সম্ভাব্য ঝুঁকি সম্পর্কে দ্রুত ধারণা পাওয়া সম্ভব হবে। তবে প্রযুক্তির ওপর পুরোপুরি নির্ভর করা যাবে না। চূড়ান্ত সিদ্ধান্তের ক্ষেত্রে মানবিক বিচার, অভিজ্ঞতা ও ব্যবসার বাস্তবতা বোঝার সক্ষমতা গুরুত্বপূর্ণ থাকবে। প্রযুক্তি ব্যাংকারকে সিদ্ধান্ত নিতে সহায়তা করবে, কিন্তু ব্যাংকারের দায়িত্বশীল বিচারবোধের বিকল্প হবে না।
শেয়ার বিজ: একজন করপোরেট গ্রাহক যখন একটি ব্যাংক বেছে নেন, তখন শুধু ঋণ বা সুদের হার নয়—আর কোন বিষয়গুলোকে গুরুত্ব দেওয়া উচিত বলে আপনি মনে করেন?
মো. জাকির আনাম: শুধু সুদের হার দিয়ে একটি ব্যাংককে মূল্যায়ন করা ঠিক হবে না। একজন করপোরেট গ্রাহকের জন্য ব্যাংকের বিশ্বাসযোগ্যতা, সেবার গতি, সিদ্ধান্ত গ্রহণের সক্ষমতা, প্রযুক্তিগত সুবিধা, দুর্দিনে এবং দীর্ঘ মেয়াদে পাশে থাকার মানসিকতা অত্যন্ত গুরুত্বপূর্ণ। করপোরেট গ্রাহকদের উচিত ব্যাংকের ‘আস্থার গভীরতা, গতির নিশ্চয়তা এবং প্রযুক্তির আধুনিকতা’ দেখে সিদ্ধান্ত নেওয়া, শুধু সুদের হারের সস্তা বিজ্ঞাপন দেখে নয়। একটি ব্যবসা আজ যে অবস্থানে আছে, কয়েক বছর পর তার অবস্থান সম্পূর্ণ ভিন্ন হতে পারে। ব্যবসা বাড়তে পারে, নতুন বিনিয়োগ আসতে পারে, নতুন বাজারে প্রবেশ করতে পারে। সুতরাং এমন একটি ব্যাংক প্রয়োজন, যে শুধু বর্তমান প্রয়োজন নয়, ভবিষ্যতের প্রয়োজনও বুঝবে।
শেয়ার বিজ: বাংলাদেশের করপোরেট ব্যাংকিংকে আন্তর্জাতিক মানে নিতে হলে এখন সবচেয়ে বেশি গুরুত্ব দেওয়া দরকার কোন জায়গায়?
মো. জাকির আনাম: প্রথমত, সুশাসন ও ঝুঁকি ব্যবস্থাপনাকে আরও শক্তিশালী করতে হবে। দ্বিতীয়ত, প্রযুক্তির ব্যবহার বাড়াতে হবে এবং একই সঙ্গে দক্ষ মানবসম্পদ তৈরি করতে হবে। তৃতীয়ত, গ্রাহকসেবার মান ও সিদ্ধান্ত গ্রহণের গতি বাড়াতে হবে। আন্তর্জাতিক মানের ব্যাংকিং শুধু আধুনিক প্রযুক্তির ওপর নির্ভর করে না। এর সঙ্গে স্বচ্ছতা, দক্ষতা, ঝুঁকি ব্যবস্থাপনা, গ্রাহকের আস্থা এবং দীর্ঘমেয়াদি ব্যবসায়িক সম্পর্ক—সবকিছু জড়িত। বাংলাদেশের করপোরেট খাতের সম্ভাবনা অনেক। সেই সম্ভাবনাকে কাজে লাগাতে এবং বাংলাদেশের করপোরেট ব্যাংকিংকে আন্তর্জাতিক মানে নিতে হলে আমাদের শুধু কাগজে-কলমে সুশাসন নয়, বরং গ্রাহকসেবা, নীতি ও প্রযুক্তির শতভাগ সততা ও বাস্তবায়ন নিশ্চিত করতে হবে।
শেয়ার বিজ: সবশেষে, আগামী দিনের করপোরেট ব্যাংকিং নিয়ে আপনার প্রত্যাশা কী?
মো. জাকির আনাম: আগামী দিনের করপোরেট ব্যাংকিং নিয়ে আমার প্রত্যাশা অত্যন্ত ইতিবাচক এবং সুনির্দিষ্ট। আমি বিশ্বাস করি, সব চ্যালেঞ্জ মোকাবিলা করে আমাদের ব্যাংক খাত একটি অত্যন্ত তথ্যভিত্তিক, শক্তিশালী, আরও প্রযুক্তিনির্ভর, গতিময় ও গ্রাহককেন্দ্রিক এবং সর্বোপরি আন্তর্জাতিক মানের টেকসই কাঠামো হিসেবে গড়ে উঠবে। তবে এসবের মূল ভিত্তি হিসেবে থাকবে পারস্পরিক আস্থা।
একজন গ্রাহক যেন মনে করেন, তার ব্যবসার প্রয়োজন ব্যাংক বুঝতে পারছে এবং ব্যবসার ভালো-মন্দ উভয় সময়েই ব্যাংক তার পাশে থাকবে—এটাই হওয়া উচিত আমাদের লক্ষ্য। শেষ পর্যন্ত করপোরেট ব্যাংকিং শুধু ঋণ দেওয়ার বিষয় নয়। এটি ব্যাংক ও ব্যবসার মধ্যে একটি দীর্ঘমেয়াদি অংশীদারিত্ব। এই সম্পর্ক যত শক্তিশালী হবে, ততই ব্যাংক খাত এবং দেশের ব্যবসায়িক পরিবেশ উভয়ই লাভবান হবে।
সংক্ষেপে বলতে গেলে, আমি এমন একটি করপোরেট ব্যাংকিং ব্যবস্থার স্বপ্ন দেখি, যা কেবল ব্যবসার অর্থায়নই করবে না, বরং পারস্পরিক আস্থার ভিত্তিতে দেশের অর্থনৈতিক প্রবৃদ্ধি, কর্মসংস্থান এবং আন্তর্জাতিক বাজারে বাংলাদেশের সুনামের প্রধান চালিকাশক্তি হিসেবে কাজ করবে।