.png)
নয় মাসে ডিবিএইচ ফাইন্যান্সের মুনাফায় উল্লম্ফন
শেয়ার বিজ
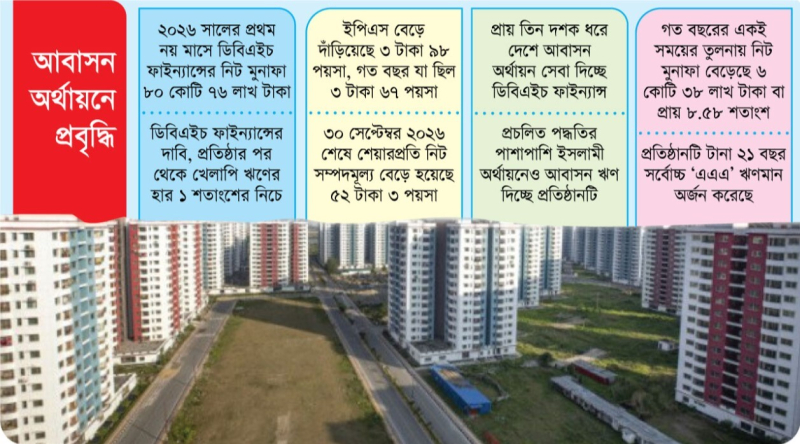
পুঁজিবাজারে তালিকাভুক্ত আর্থিক প্রতিষ্ঠান ডিবিএইচ ফাইন্যান্স পিএলসি চলতি ২০২৬ সালের প্রথম নয় মাসে কর-পরবর্তী নিট মুনাফায় প্রবৃদ্ধি অর্জন করেছে। সেপ্টেম্বর শেষে প্রতিষ্ঠানটির নিট মুনাফা দাঁড়িয়েছে ৮০ কোটি ৭৬ লাখ টাকা, যা আগের বছরের একই সময়ের তুলনায় প্রায় ৯ শতাংশ বেশি। একই সঙ্গে বেড়েছে শেয়ারপ্রতি আয় ও শেয়ারপ্রতি নিট সম্পদমূল্য। আবাসন অর্থায়নে বিশেষায়িত প্রতিষ্ঠানটির এই আর্থিক ফলাফল পরিচালন দক্ষতা, ঋণ ব্যবস্থাপনা ও ব্যবসায়িক সক্ষমতার ধারাবাহিকতা নিয়ে নতুন করে আলোচনা তৈরি করেছে।
প্রতিষ্ঠানটির প্রকাশিত আর্থিক ফলাফল অনুযায়ী, ২০২৬ সালের ৩০ সেপ্টেম্বর সমাপ্ত প্রথম নয় মাসে ডিবিএইচ ফাইন্যান্সের কর-পরবর্তী নিট মুনাফা হয়েছে ৮০ কোটি ৭৬ লাখ টাকা। আগের বছরের একই সময়ে প্রতিষ্ঠানটির নিট মুনাফা ছিল ৭৪ কোটি ৩৮ লাখ টাকা। সে হিসাবে এক বছরের ব্যবধানে মুনাফা বেড়েছে ৬ কোটি ৩৮ লাখ টাকা। শতকরা হিসাবে প্রবৃদ্ধির হার প্রায় ৮ দশমিক ৫৮ শতাংশ, যা প্রায় ৯ শতাংশের সমান।
আর্থিক ফলাফলে মুনাফা বৃদ্ধির পাশাপাশি শেয়ারপ্রতি আয়েও ইতিবাচক পরিবর্তন দেখা গেছে। চলতি বছরের প্রথম নয় মাসে প্রতিষ্ঠানটির শেয়ারপ্রতি আয় (ইপিএস) হয়েছে ৩ টাকা ৯৮ পয়সা। আগের বছরের একই সময়ে এ আয় ছিল ৩ টাকা ৬৭ পয়সা। অর্থাৎ এক বছরের ব্যবধানে শেয়ারপ্রতি আয় বেড়েছে ৩১ পয়সা।
শেয়ারপ্রতি আয় একটি প্রতিষ্ঠানের নির্দিষ্ট সময়ে অর্জিত মুনাফার সঙ্গে শেয়ারের সংখ্যার সম্পর্ক তুলে ধরে। ফলে এ সূচকের বৃদ্ধি বিনিয়োগকারীদের জন্য গুরুত্বপূর্ণ তথ্য। তবে শুধু ইপিএসের প্রবৃদ্ধি দিয়ে কোনো প্রতিষ্ঠানের সামগ্রিক আর্থিক সক্ষমতা কিংবা বিনিয়োগের উপযোগিতা নির্ধারণ করা যায় না। এর পাশাপাশি আয় বৃদ্ধির উৎস, পরিচালন ব্যয়, ঋণের গুণগত মান, নগদ প্রবাহ এবং ভবিষ্যৎ ব্যবসায়িক সম্ভাবনাও বিবেচনায় নেওয়া প্রয়োজন।
ডিবিএইচ ফাইন্যান্সের আর্থিক অবস্থার আরেকটি গুরুত্বপূর্ণ সূচক শেয়ারপ্রতি নিট সম্পদমূল্যেও (এনএভিপিএস) উন্নতি হয়েছে। ২০২৬ সালের ৩০ সেপ্টেম্বর প্রতিষ্ঠানটির শেয়ারপ্রতি নিট সম্পদমূল্য দাঁড়িয়েছে ৫২ টাকা ৩ পয়সা। ২০২৫ সালের ৩১ ডিসেম্বর এ পরিমাণ ছিল ৪৯ টাকা ৫৫ পয়সা। সে হিসাবে নয় মাসের ব্যবধানে শেয়ারপ্রতি নিট সম্পদমূল্য বেড়েছে ২ টাকা ৪৮ পয়সা।
শেয়ারপ্রতি নিট সম্পদমূল্য থেকে একটি প্রতিষ্ঠানের মোট সম্পদ থেকে দায় বাদ দেওয়ার পর শেয়ারপ্রতি কতটুকু সম্পদ থাকে, তার ধারণা পাওয়া যায়। এ সূচকের বৃদ্ধি প্রতিষ্ঠানের সম্পদভিত্তিতে ইতিবাচক পরিবর্তনের ইঙ্গিত দিতে পারে। তবে এ ক্ষেত্রে সম্পদ ও দায়ের প্রকৃতি, ঋণ আদায়ের পরিস্থিতি এবং ভবিষ্যৎ আর্থিক ঝুঁকিও বিবেচনায় রাখা জরুরি।
নিট মুনাফা, ইপিএস ও এনএভিপিএস—তিনটি সূচকেই প্রবৃদ্ধি ডিবিএইচ ফাইন্যান্সের নয় মাসের আর্থিক ফলাফলের ইতিবাচক দিক তুলে ধরেছে। তবে এ প্রবৃদ্ধি ধরে রাখতে প্রতিষ্ঠানটির আয় ও ব্যয়ের ভারসাম্য, ঋণ বিতরণের মান এবং তহবিল সংগ্রহের ব্যয় নিয়ন্ত্রণের বিষয়গুলো গুরুত্বপূর্ণ হয়ে থাকবে।
প্রতিষ্ঠানটির ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহী কর্মকর্তা নাসিমুল বাতেন জানিয়েছেন, পরিচালনগত দক্ষতা, দায়িত্বশীল আর্থিক ব্যবস্থাপনা, বিচক্ষণ ঝুঁকি নিয়ন্ত্রণ এবং গ্রাহককেন্দ্রিক সেবার কারণে এ প্রবৃদ্ধি অর্জিত হয়েছে। প্রতিকূল বাজার পরিস্থিতিতেও টেকসই প্রবৃদ্ধি বজায় রাখা এবং আরও বেশি মানুষের বাড়ির মালিক হওয়ার স্বপ্ন পূরণে সহায়তা করতে প্রতিষ্ঠানটি প্রতিশ্রুতিবদ্ধ।
আবাসন অর্থায়ন খাতে দীর্ঘমেয়াদি ঋণ ব্যবস্থাপনা একটি গুরুত্বপূর্ণ বিষয়। কারণ, এ ধরনের ঋণের মেয়াদ সাধারণত দীর্ঘ হয় এবং গ্রাহকের আয়, সুদ বা মুনাফার হার, সম্পত্তির মূল্য ও অর্থনৈতিক পরিস্থিতির পরিবর্তন ঋণ পরিশোধের সক্ষমতায় প্রভাব ফেলতে পারে। তাই ঋণগ্রহীতার আর্থিক সক্ষমতা যাচাই, জামানতের যথাযথ মূল্যায়ন, নিয়মিত কিস্তি আদায় এবং ঝুঁকির আগাম মূল্যায়ন প্রতিষ্ঠানটির স্থিতিশীলতার জন্য গুরুত্বপূর্ণ।
এ ধরনের ব্যবস্থাপনায় কার্যকর নজরদারি থাকলে ঋণ আদায়ের ঝুঁকি কমানো এবং তহবিলের যথাযথ ব্যবহার নিশ্চিত করা সহজ হয়। একই সঙ্গে আমানতকারীদের অর্থের নিরাপত্তা, ঋণগ্রহীতাদের প্রতি দায়িত্বশীল আচরণ এবং শেয়ারহোল্ডারদের স্বার্থ রক্ষার ক্ষেত্রেও আর্থিক শৃঙ্খলা গুরুত্বপূর্ণ ভূমিকা রাখে।
ডিবিএইচ ফাইন্যান্সের ব্যবস্থাপনা কর্তৃপক্ষের বক্তব্য অনুযায়ী, পরিচালন দক্ষতা ও বিচক্ষণ ঝুঁকি নিয়ন্ত্রণ প্রতিষ্ঠানটির মুনাফা বৃদ্ধিতে ভূমিকা রেখেছে। তবে মুনাফার প্রবৃদ্ধিতে কোন খাত কতটা অবদান রেখেছে, তা নিশ্চিতভাবে জানতে সুদ বা অর্থায়ন আয়, পরিচালন ব্যয়, ঋণসংক্রান্ত ব্যয় এবং অন্যান্য আয়ের বিস্তারিত তথ্য পর্যালোচনা করা প্রয়োজন।
বাংলাদেশে গৃহঋণ ও আবাসন অর্থায়নের ক্ষেত্রে দীর্ঘদিন ধরে কাজ করছে ডিবিএইচ ফাইন্যান্স। প্রতিষ্ঠানটির করপোরেট তথ্য অনুযায়ী, ১৯৯৬ সালে যাত্রা শুরু করে এটি বেসরকারি খাতে বিশেষায়িত আবাসন অর্থায়ন প্রতিষ্ঠান হিসেবে কার্যক্রম বিস্তৃত করেছে। দেশের বিভিন্ন শহরে মানুষের বাড়ির মালিকানা অর্জনের সুযোগ তৈরি এবং আবাসন খাতে অর্থায়ন সহায়তা দেওয়াই প্রতিষ্ঠানটির প্রধান কার্যক্রম।
দীর্ঘমেয়াদি আবাসন ঋণের ক্ষেত্রে গ্রাহকের সামর্থ্যের সঙ্গে ঋণের পরিমাণ ও পরিশোধের সময়সীমার সামঞ্জস্য রাখা গুরুত্বপূর্ণ। বিশেষ করে বাড়ি নির্মাণ, ফ্ল্যাট কেনা কিংবা আবাসনসম্পর্কিত অন্যান্য প্রয়োজন মেটাতে অর্থায়ন গ্রহণকারী গ্রাহকদের জন্য ঋণের শর্ত, কিস্তির পরিমাণ ও পরিশোধের সময়সূচি সম্পর্কে স্পষ্ট ধারণা থাকা প্রয়োজন।
আবাসন খাতের সঙ্গে নির্মাণসামগ্রী, আবাসন উন্নয়ন, পরিবহন, শ্রমবাজার এবং বিভিন্ন সেবামূলক কার্যক্রমের সম্পর্ক রয়েছে। এ কারণে আবাসন অর্থায়নের কার্যকর ব্যবস্থা বাড়ি কেনার সুযোগ তৈরির পাশাপাশি সংশ্লিষ্ট অর্থনৈতিক কর্মকাণ্ডেও ভূমিকা রাখতে পারে। তবে এ খাতে টেকসই প্রবৃদ্ধির জন্য ঋণ বিতরণের পাশাপাশি ঋণ আদায়, সম্পদের মান এবং গ্রাহকের দীর্ঘমেয়াদি আর্থিক সক্ষমতার ওপর গুরুত্ব দেওয়া প্রয়োজন।
ডিবিএইচ ফাইন্যান্স প্রচলিত পদ্ধতিতে আবাসন ঋণ দেওয়ার পাশাপাশি ইসলামী অর্থায়ন ব্যবস্থার মাধ্যমেও সেবা প্রদান করে। প্রতিষ্ঠানটির ইসলামী অর্থায়ন শাখা ‘ডিবিএইচ ইসলামিক’ নামে পরিচালিত হয়। এর আওতায় শরিয়াহসম্মত আবাসন অর্থায়ন ও মুদারাবা আমানতসহ বিভিন্ন সেবা রয়েছে। প্রতিষ্ঠানটির ওয়েবসাইটে দেওয়া তথ্য অনুযায়ী, ইসলামী অর্থায়ন কার্যক্রমে স্বাধীন শরিয়াহ তদারকি কমিটি এবং বাংলাদেশ ব্যাংকের নির্দেশনা অনুসরণের কথা উল্লেখ করা হয়েছে। প্রচলিত অর্থায়নের পাশাপাশি ইসলামী পদ্ধতির সেবা চালু থাকায় গ্রাহকরা তাদের আর্থিক প্রয়োজন ও পছন্দ অনুযায়ী অর্থায়নের বিকল্প বেছে নেওয়ার সুযোগ পান। একই সঙ্গে মেয়াদি আমানত ও মুদারাবা আমানতের মাধ্যমে খুচরা এবং প্রাতিষ্ঠানিক গ্রাহকদের কাছ থেকে তহবিল সংগ্রহ করে প্রতিষ্ঠানটি তার অর্থায়ন কার্যক্রম পরিচালনা করে। আর্থিক প্রতিষ্ঠানের জন্য আমানত সংগ্রহের ব্যয় এবং ঋণ বা অর্থায়ন থেকে অর্জিত আয়ের মধ্যে ভারসাম্য বজায় রাখা গুরুত্বপূর্ণ। আমানতের ব্যয় বেড়ে গেলে মুনাফার ওপর চাপ তৈরি হতে পারে। আবার ঋণ আদায়ে সমস্যা দেখা দিলে আয় ও নগদ প্রবাহ ক্ষতিগ্রস্ত হওয়ার আশঙ্কা থাকে। ফলে তহবিল ব্যবস্থাপনা, গ্রাহকসেবা এবং ঝুঁকি নিয়ন্ত্রণের সমন্বিত কার্যক্রম দীর্ঘমেয়াদে আর্থিক ফলাফল ধরে রাখতে সহায়ক হতে পারে।
ডিবিএইচ ফাইন্যান্স জানিয়েছে, প্রতিষ্ঠানটি টানা ২১ বছর সর্বোচ্চ ‘এএএ’ ঋণমান অর্জন করেছে। প্রতিষ্ঠানটির দাবি, কার্যক্রম শুরুর পর থেকে খেলাপি ঋণের হার ১ শতাংশের নিচে রয়েছে। প্রতিষ্ঠানটির ওয়েবসাইটেও ধারাবাহিকভাবে সর্বোচ্চ ঋণমান অর্জনের তথ্য উল্লেখ করা হয়েছে। ঋণমান কোনো আর্থিক প্রতিষ্ঠানের আর্থিক দায় পরিশোধের সক্ষমতা সম্পর্কে ধারণা দিতে পারে। তবে ঋণমানের পাশাপাশি প্রতিষ্ঠানের সাম্প্রতিক আর্থিক বিবরণী, মূলধনের পর্যাপ্ততা, সম্পদের গুণগত মান, তারল্য পরিস্থিতি এবং ঋণ আদায়ের তথ্যও বিবেচনা করা প্রয়োজন। বিশেষ করে দীর্ঘমেয়াদি ঋণনির্ভর প্রতিষ্ঠানের ক্ষেত্রে ঝুঁকি ব্যবস্থাপনার ধারাবাহিকতা গুরুত্বপূর্ণ।প্রতিষ্ঠানটির খেলাপি ঋণের হার ১ শতাংশের নিচে থাকার দাবি ঋণ ব্যবস্থাপনার ক্ষেত্রে একটি উল্লেখযোগ্য দিক। তবে এ তথ্য মূল্যায়নের সময় সংশ্লিষ্ট সময়ের ঋণস্থিতি, খেলাপি ঋণ নিরূপণের পদ্ধতি এবং নিরীক্ষিত আর্থিক বিবরণীর তথ্য মিলিয়ে দেখা প্রয়োজন। পুঁজিবাজারে তালিকাভুক্ত কোনো প্রতিষ্ঠানের আর্থিক ফলাফল মূল্যায়নের ক্ষেত্রে নিট মুনাফা, ইপিএস ও এনএভিপিএস গুরুত্বপূর্ণ সূচক। ডিবিএইচ ফাইন্যান্সের ক্ষেত্রে প্রথম নয় মাসে এ তিনটি সূচকের ইতিবাচক পরিবর্তন প্রতিষ্ঠানটির আর্থিক ফলাফলের একটি উল্লেখযোগ্য দিক হিসেবে বিবেচিত হতে পারে। তবে মুনাফা বাড়লেই কোনো প্রতিষ্ঠানের শেয়ার বিনিয়োগের জন্য আকর্ষণীয় হয়ে উঠেছে—এমন সিদ্ধান্তে পৌঁছানো ঠিক নয়। শেয়ারের বাজারদর, মূল্য-আয় অনুপাত, লভ্যাংশের ইতিহাস, ভবিষ্যৎ আয় বৃদ্ধির সম্ভাবনা, ঋণের মান এবং সামগ্রিক অর্থনৈতিক পরিস্থিতি একসঙ্গে বিবেচনা করা প্রয়োজন।
বিশেষ করে আর্থিক প্রতিষ্ঠানের ক্ষেত্রে তহবিল সংগ্রহের ব্যয়, ঋণ বিতরণের গুণগত মান, খেলাপি ঋণের প্রবণতা এবং নিয়ন্ত্রক সংস্থার নির্দেশনা পরিপালন গুরুত্বপূর্ণ। এসব ক্ষেত্রে ধারাবাহিকতা বজায় থাকলে মুনাফার প্রবৃদ্ধি দীর্ঘমেয়াদে ধরে রাখার সুযোগ তৈরি হতে পারে। ডিবিএইচ ফাইন্যান্সের প্রকাশিত ফলাফলে ২০২৬ সালের প্রথম নয় মাসে নিট মুনাফা প্রায় ৯ শতাংশ বৃদ্ধি, ইপিএসের উন্নতি এবং এনএভিপিএস বৃদ্ধির তথ্য পাওয়া গেছে। এখন প্রতিষ্ঠানটির সামনে গুরুত্বপূর্ণ বিষয় হলো, এই প্রবৃদ্ধির ধারাবাহিকতা বজায় রাখা, ঝুঁকি নিয়ন্ত্রণে রাখা এবং আবাসন অর্থায়নের সুযোগ আরও বিস্তৃত করা।
ডিবিএইচ ফাইন্যান্সের নয় মাসের আর্থিক ফলাফল মুনাফা ও শেয়ারভিত্তিক সূচকে ইতিবাচক পরিবর্তনের চিত্র তুলে ধরেছে। তবে এ প্রবৃদ্ধির স্থায়িত্ব নির্ভর করবে ভবিষ্যৎ আয়, ব্যয় নিয়ন্ত্রণ, ঋণ আদায়, তহবিল ব্যবস্থাপনা এবং সামগ্রিক অর্থনৈতিক পরিস্থিতির ওপর।