.png)
একমির স্থায়ী সম্পদে ৮০ কোটি টাকার উল্লম্ফন
শেয়ার বিজ
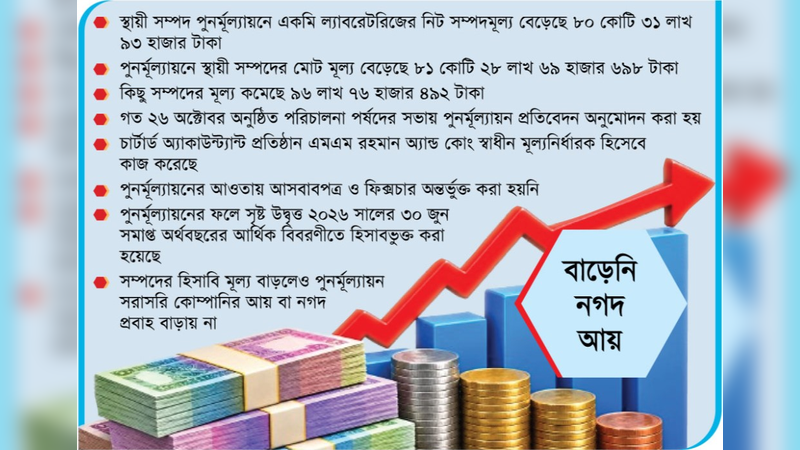
স্থায়ী সম্পদের মূল্য পুনর্মূল্যায়নের মাধ্যমে ৮০ কোটি টাকার বেশি সম্পদমূল্য বৃদ্ধি পেয়েছে পুঁজিবাজারে তালিকাভুক্ত ওষুধ ও রসায়ন খাতের কোম্পানি একমি ল্যাবরেটরিজ লিমিটেডের। কোম্পানিটির সম্পত্তি, প্ল্যান্ট ও যন্ত্রপাতির পুনর্মূল্যায়নে নিট মূল্য বেড়েছে ৮০ কোটি ৩১ লাখ ৯৩ হাজার ২০৬ টাকা। তবে সম্পদের এই মূল্যবৃদ্ধি কোম্পানির ব্যবসায়িক আয় বা নগদ অর্থের প্রবাহে সরাসরি কোনো পরিবর্তন আনছে না। ফলে আর্থিক বিবরণীতে সম্পদের হিসাবি মূল্য বৃদ্ধির বিষয়টি যেমন গুরুত্বপূর্ণ, তেমনি কোম্পানির প্রকৃত আয়, পরিচালন সক্ষমতা ও নগদ প্রবাহের সঙ্গে এর পার্থক্য বোঝাও বিনিয়োগকারীদের জন্য জরুরি।
সাম্প্রতিক সময়ে কোম্পানিটির পরিচালনা পর্ষদ স্থায়ী সম্পদের পুনর্মূল্যায়ন প্রতিবেদন অনুমোদন করেছে। গত ২৬ অক্টোবর অনুষ্ঠিত পর্ষদ সভায় এ অনুমোদন দেওয়া হয়। পরদিন গতকাল মঙ্গলবার ঢাকা স্টক এক্সচেঞ্জ (ডিএসই) ও চট্টগ্রাম স্টক এক্সচেঞ্জের (সিএসই) ওয়েবসাইটে প্রকাশিত তথ্য থেকে বিষয়টি জানা গেছে।
কোম্পানির তথ্য অনুযায়ী, সম্পত্তি, প্ল্যান্ট ও যন্ত্রপাতির পুনর্মূল্যায়ন কার্যক্রম সম্পন্ন করেছে চার্টার্ড অ্যাকাউন্ট্যান্ট প্রতিষ্ঠান এম এম রহমান অ্যান্ড কোং। প্রতিষ্ঠানটি স্বাধীন মূল্যনির্ধারক হিসেবে কাজ করেছে। তবে এই পুনর্মূল্যায়নের আওতায় কোম্পানির আসবাবপত্র ও ফিক্সচার রাখা হয়নি। অর্থাৎ, পুনর্মূল্যায়নের মাধ্যমে সম্পদের যে মূল্য পরিবর্তন নির্ধারণ করা হয়েছে, তা নির্দিষ্ট কিছু স্থায়ী সম্পদের ক্ষেত্রে প্রযোজ্য।
প্রকাশিত তথ্যে দেখা যায়, ২০২৬ সালের ৩০ জুন পর্যন্ত পুনর্মূল্যায়নের ফলে কোম্পানিটির স্থায়ী সম্পদের মূল্য বেড়েছে ৮১ কোটি ২৮ লাখ ৬৯ হাজার ৬৯৮ টাকা। বিপরীতে কিছু সম্পদের মূল্য কমেছে ৯৬ লাখ ৭৬ হাজার ৪৯২ টাকা। সম্পদের মূল্য বৃদ্ধি ও হ্রাসের সমন্বয়ের পর নিট মূল্যবৃদ্ধির পরিমাণ দাঁড়িয়েছে ৮০ কোটি ৩১ লাখ ৯৩ হাজার ২০৬ টাকা। কোম্পানিটি জানিয়েছে, পুনর্মূল্যায়নের ফলে সৃষ্ট উদ্বৃত্ত ২০২৬ সালের ৩০ জুন সমাপ্ত অর্থবছরের আর্থিক বিবরণীতে যথাযথভাবে হিসাবভুক্ত করা হয়েছে।
স্থায়ী সম্পদের পুনর্মূল্যায়ন সাধারণত কোনো প্রতিষ্ঠানের সম্পদের বর্তমান মূল্য সম্পর্কে আর্থিক বিবরণীতে আরও হালনাগাদ ধারণা দিতে পারে। সময়ের সঙ্গে জমি, ভবন, কারখানার স্থাপনা ও উৎপাদনসংশ্লিষ্ট বিভিন্ন সম্পদের বাজারমূল্য পরিবর্তিত হতে পারে। দীর্ঘ সময় আগে অর্জিত কোনো সম্পদ হিসাবের খাতায় যে মূল্যে দেখানো হয়েছে, তা পরবর্তী সময়ে তার সম্ভাব্য বর্তমান মূল্যের সঙ্গে পুরোপুরি সামঞ্জস্যপূর্ণ নাও থাকতে পারে। এ ধরনের পরিস্থিতিতে প্রযোজ্য হিসাবমান ও নিয়ম অনুসরণ করে পুনর্মূল্যায়ন করা হলে আর্থিক বিবরণীতে সম্পদের হিসাবি মূল্য সংশোধনের সুযোগ তৈরি হয়।
একমি ল্যাবরেটরিজের ক্ষেত্রেও পুনর্মূল্যায়নের পর স্থায়ী সম্পদের নিট মূল্য উল্লেখযোগ্য পরিমাণে বেড়েছে। তবে এ বৃদ্ধিকে কোম্পানিটির ব্যবসা থেকে নতুন করে আয় অর্জনের সঙ্গে এক করে দেখার সুযোগ নেই। কারণ সম্পদের পুনর্মূল্যায়ন এবং পণ্য বিক্রি বা সেবা থেকে আয় অর্জন দুটি ভিন্ন বিষয়। পুনর্মূল্যায়নের মাধ্যমে সম্পদের হিসাবি মূল্য পরিবর্তিত হতে পারে, কিন্তু শুধু এই পরিবর্তনের কারণে কোম্পানির ব্যাংক হিসাবে নগদ অর্থ জমা হয় না; কিংবা পণ্য বিক্রির পরিমাণ স্বয়ংক্রিয়ভাবে বাড়ে না।
পুঁজিবাজারে তালিকাভুক্ত কোম্পানির আর্থিক তথ্য বিশ্লেষণের ক্ষেত্রে এই পার্থক্য বিশেষভাবে গুরুত্বপূর্ণ। কোনো কোম্পানির সম্পদমূল্য বৃদ্ধি পেলে বিনিয়োগকারীদের মধ্যে প্রতিষ্ঠানটির আর্থিক ভিত্তি নিয়ে আগ্রহ তৈরি হতে পারে। তবে বিনিয়োগের সিদ্ধান্ত নেওয়ার আগে সম্পদমূল্য বৃদ্ধির উৎস, কোম্পানির আয়-ব্যয়ের প্রবণতা, ঋণের পরিমাণ, নগদ প্রবাহ এবং ভবিষ্যৎ ব্যবসায়িক সক্ষমতাও বিবেচনায় নেওয়া প্রয়োজন। একমি ল্যাবরেটরিজের পুনর্মূল্যায়নজনিত সম্পদ বৃদ্ধির তথ্যও এ ধরনের সামগ্রিক বিশ্লেষণের অংশ হিসেবে দেখা দরকার।
কোম্পানিটির পুনর্মূল্যায়ন প্রতিবেদনে স্থায়ী সম্পদের মূল্য বৃদ্ধির পাশাপাশি কিছু সম্পদের মূল্য কমার বিষয়টিও উঠে এসেছে। সম্পদের বিভিন্নশ্রেণিতে মূল্য পরিবর্তনের কারণে মোট মূল্যবৃদ্ধি ও নিট মূল্যবৃদ্ধির অঙ্ক এক হয় না। একমির ক্ষেত্রে স্থায়ী সম্পদের মূল্য বেড়েছে ৮১ কোটি ২৮ লাখ ৬৯ হাজার ৬৯৮ টাকা। অন্যদিকে কিছু সম্পদের মূল্য কমেছে ৯৬ লাখ ৭৬ হাজার ৪৯২ টাকা। এই দুই অঙ্ক সমন্বয় করেই নিট মূল্যবৃদ্ধির পরিমাণ নির্ধারণ করা হয়েছে। ফলে শুধু মোট মূল্যবৃদ্ধির অঙ্ক বিবেচনা না করে সমন্বয়ের পর চূড়ান্ত অঙ্কটি বোঝা জরুরি।
আর্থিক বিবরণীতে পুনর্মূল্যায়নজনিত উদ্বৃত্ত অন্তর্ভুক্ত করার বিষয়টিও গুরুত্বপূর্ণ। কোম্পানির দেওয়া তথ্য অনুযায়ী, ২০২৬ সালের ৩০ জুন সমাপ্ত অর্থবছরের আর্থিক বিবরণীতে এই উদ্বৃত্ত যথাযথভাবে হিসাবভুক্ত করা হয়েছে। এর অর্থ হলো, পুনর্মূল্যায়নের মাধ্যমে নির্ধারিত মূল্য পরিবর্তন হিসাবের মধ্যে প্রতিফলিত হয়েছে। তবে এই হিসাবভুক্তির কারণে কোম্পানির নিয়মিত ব্যবসায়িক কার্যক্রম থেকে অর্জিত মুনাফা একই অনুপাতে বেড়েছে—এমন সিদ্ধান্তে পৌঁছানোর সুযোগ নেই। ব্যবসায়িক মুনাফা নির্ধারণে বিক্রয় আয়, উৎপাদন ব্যয়, পরিচালন ব্যয়, অর্থায়ন ব্যয় ও করসহ সংশ্লিষ্ট আর্থিক উপাদান বিশ্লেষণ করতে হয়।
ওষুধ ও রসায়ন খাতের কোম্পানিগুলোর ক্ষেত্রে উৎপাদনসংশ্লিষ্ট স্থায়ী সম্পদের ভূমিকা গুরুত্বপূর্ণ। কারখানা, উৎপাদন সরঞ্জাম ও অন্যান্য অবকাঠামো প্রতিষ্ঠানের উৎপাদন সক্ষমতার সঙ্গে সম্পর্কিত। তবে সম্পদের হিসাবি মূল্য এবং সেই সম্পদ ব্যবহার করে কতটা কার্যকরভাবে ব্যবসা পরিচালনা করা হচ্ছে, তা আলাদা করে মূল্যায়ন করা প্রয়োজন। একটি প্রতিষ্ঠানের স্থায়ী সম্পদের মূল্য বেশি হলেই তার উৎপাদনশীলতা, বিক্রয় বা মুনাফা বেশি হবে—এমন নিশ্চয়তা নেই। এসব বিষয় বোঝার জন্য উৎপাদন সক্ষমতার ব্যবহার, বাজারে পণ্যের চাহিদা, ব্যয় নিয়ন্ত্রণ এবং পরিচালন দক্ষতার তথ্য প্রয়োজন।
একমি ল্যাবরেটরিজের পুনর্মূল্যায়নের ফলে সৃষ্ট উদ্বৃত্ত আর্থিক বিবরণীতে অন্তর্ভুক্ত হওয়ায় কোম্পানির সম্পদসংক্রান্ত হিসাবের চিত্রে পরিবর্তন এসেছে। তবে এর ফলে শেয়ারপ্রতি আয়, নগদ লভ্যাংশ দেওয়ার সক্ষমতা বা ভবিষ্যৎ মুনাফার ওপর কী ধরনের প্রভাব পড়েছে, তা নির্ধারণ করতে সংশ্লিষ্ট আর্থিক বিবরণীর অন্যান্য তথ্যও পর্যালোচনা করতে হবে। কেবল পুনর্মূল্যায়নের অঙ্ক দিয়ে কোম্পানিটির সামগ্রিক আর্থিক অবস্থার উন্নতি বা অবনতির সিদ্ধান্ত দেওয়া যথাযথ হবে না।
পুঁজিবাজারে বিনিয়োগকারীদের জন্য কোম্পানির প্রকাশিত মূল্যসংবেদনশীল তথ্য ও আর্থিক বিবরণী বিশ্লেষণ করা গুরুত্বপূর্ণ। স্থায়ী সম্পদের পুনর্মূল্যায়ন একটি উল্লেখযোগ্য হিসাবসংক্রান্ত ঘটনা হলেও তা কোম্পানির নিয়মিত আয়-উপার্জনের বিকল্প নয়। বিনিয়োগকারীদের উচিত পুনর্মূল্যায়নের ফলে সম্পদের হিসাবি মূল্য কতটা বেড়েছে, তার পাশাপাশি কোম্পানির পরিচালন মুনাফা, শেয়ারপ্রতি আয়, নিট সম্পদমূল্য, দায় ও নগদ প্রবাহের পরিবর্তনও পর্যবেক্ষণ করা। একই সঙ্গে কোম্পানির ভবিষ্যৎ ব্যবসায়িক সম্ভাবনা মূল্যায়নে নির্ভরযোগ্য আর্থিক তথ্যের ওপর গুরুত্ব দেওয়া প্রয়োজন।
একমি ল্যাবরেটরিজের স্থায়ী সম্পদের পুনর্মূল্যায়নে নিট ৮০ কোটি ৩১ লাখ ৯৩ হাজার ২০৬ টাকা মূল্যবৃদ্ধি কোম্পানিটির সম্পদসংক্রান্ত আর্থিক বিবরণীতে একটি উল্লেখযোগ্য পরিবর্তন। স্বাধীন মূল্যনির্ধারকের মাধ্যমে সম্পন্ন পুনর্মূল্যায়ন পর্ষদ অনুমোদন করেছে এবং কোম্পানির তথ্য অনুযায়ী, এর ফলে সৃষ্ট উদ্বৃত্ত ২০২৬ সালের ৩০ জুন সমাপ্ত অর্থবছরের আর্থিক বিবরণীতে হিসাবভুক্ত হয়েছে। তবে এই মূল্যবৃদ্ধি সরাসরি ব্যবসায়িক আয় বা নগদ প্রবাহ বৃদ্ধি করে না। তাই একমির আর্থিক অবস্থান সম্পর্কে পূর্ণাঙ্গ ধারণা পেতে পুনর্মূল্যায়নের তথ্যের পাশাপাশি কোম্পানির নিয়মিত ব্যবসায়িক কার্যক্রম ও আর্থিক ফলাফলও বিবেচনায় নিতে হবে।